 Simone
核算(成本确定过程)
的有关信息介绍如下: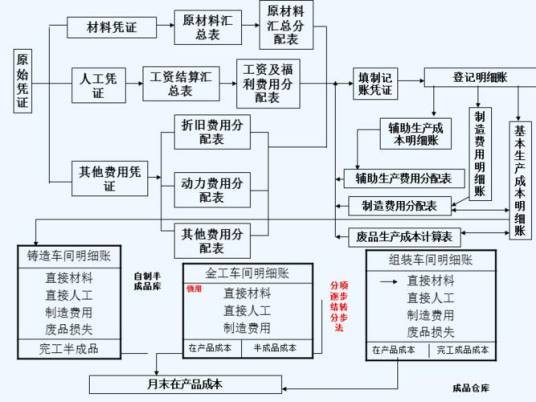
核算,特指成本核算。在企业管理中,成本核算是指对企业生产经营活动中发生的各项耗费进行归集、分配、计算和分析的过程,核心目标是确定产品或服务的成本 。在事业单位,成本核算是指单位对实现其职能目标过程中实际发生的各种耗费按照确定的成本核算对象和成本项目进行归集、分配,计算确定各成本核算对象的总成本、单位成本等,并向有关使用者提供成本信息的活动 。
中国成本核算制度的发展经历了多个阶段。1953年,财政部制定了《国营工业企业统一成本计算规程》。1992年,财政部颁布《企业财务通则》和《企业会计准则》,对成本管理进行重大调整。2013年,财政部颁布《企业产品成本核算制度(试行)》。2017年,财政部印发《管理会计应用指引》,对成本管理的原则、程序、工具方法作出明确规定 。2019年,财政部发布《事业单位成本核算基本指引》 。
想要了解更多“核算(成本确定过程)”的信息,请点击:核算(成本确定过程)百科