 Simone
往来款
的有关信息介绍如下: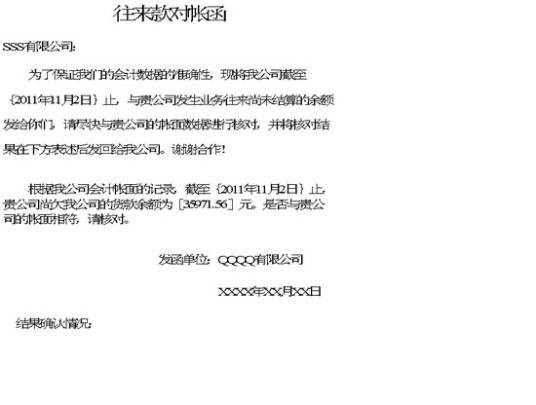
往来款是指企业在生产经营或业务活动中,因供销产品、提供劳务等形成的债权债务资金,以会计手段反映收款权利或付款义务,具有法律效力 。其类型涵盖应收账款、应付账款、预付账款等,按性质可分为财政往来、业务往来及其他往来款项 。
企业需通过合同控制、动态跟踪和岗位责任制强化管理,定期核对账目以降低坏账风险 。行政事业单位建立“一事一借、清旧借新”原则,实施定期对账和账龄分析机制,超3年款项需重点清理 。依据《行政事业单位资产清查核实管理办法》,长期挂账款项需分类处理,无法收回的按程序核销并设立备查台账 。涉及资金往来时需区分借款与其他款项,规范利息处理流程 。审计部门重点核查账龄超1年的应收款项及预付账款核销情况,通过合同查验保障资金安全 。
想要了解更多“往来款”的信息,请点击:往来款百科