 Simone
职工福利基金
的有关信息介绍如下: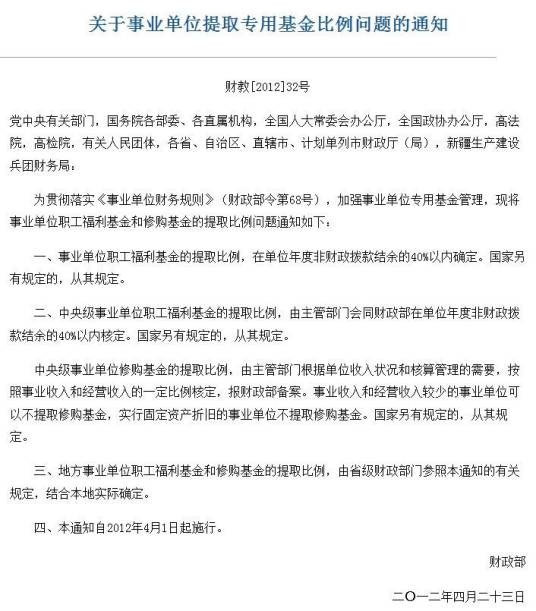
职工福利基金是国营企业用于改善职工生活设施、公共消费、医疗保险等方面的专项资金,其使用范围涵盖职工及家属医疗费用、生活困难补助、集体福利设施支出等项目,资金来源包括按企业结余比例提取的职工福利基金和按人员定额提取的工作人员福利费 。该基金需遵循专款专用原则,通过专用科目进行会计核算,禁止非福利项目支出 。
我国国有企业职工福利基金制度历经调整,如1985年起将城镇集体企业职工副食品价格补贴转由企业成本列支,职工福利费提取比例从工资总额的11%调整为14% 。地方国营企业经批准可用税前利润归还固定资产投资贷款时,按留利比例提取职工福利基金和奖励基金 。会计核算中需依据《政府会计制度》等规定处理计提、使用及结转流程,例如按结余比例计提后分摊至各部门福利支出,并定期公示基金使用状况 。2026年5月1日起施行的《北京市实施〈中华人民共和国工会法〉办法》规定,职工福利基金使用方案应当提交职工代表大会审议通过 。
想要了解更多“职工福利基金”的信息,请点击:职工福利基金百科